


Unser Haushaltsbuch Pro
4,31.25K Rezensionen
App-Details
- Version
- 7.8
- Aktualisiert am
- Lizenz
- 2,99 €
- Downloads
- 50.000+
- Entwickler
- Mavi Software
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Wer seine Finanzen nicht nur grob schätzen, sondern Einnahmen und Ausgaben im Alltag wirklich im Blick behalten möchte, sucht meistens keine komplizierte Finanzplattform. Ich wollte ein Haushaltsbuch, das mich beim Eintragen nicht mit unnötigen Funktionen ausbremst und trotzdem mehr Ordnung schafft als eine lose Notiz im Smartphone. Genau hier setzt Unser Haushaltsbuch Pro von Mavi Software an: Die App gehört in den Bereich Finanzen und kostet 2,99 €. Nach meinem Eindruck richtet sie sich vor allem an Menschen, die ihre privaten Geldbewegungen selbst und möglichst direkt verwalten möchten.
Die Anwendung ist kein Ersatz für eine Bank-App und auch kein automatischer Vermögensberater. Ihre Stärke liegt an einer viel alltäglicheren Stelle: Ich kann Ausgaben und Einnahmen an einem Ort sammeln, statt mich am Monatsende auf Erinnerungen, Kontoauszüge und ungeordnete Notizen zu verlassen. Das klingt schlicht, ist aber genau der Punkt, an dem ein digitales Haushaltsbuch entweder nützlich wird oder nach wenigen Tagen wieder verschwindet.
Worauf ich bei einem digitalen Haushaltsbuch achten würde
Bevor man sich für eine Finanz-App entscheidet, sollte man klären, welche Arbeit sie tatsächlich abnehmen soll. Für mich stehen dabei vier Fragen im Vordergrund: Wie schnell lässt sich ein Betrag erfassen? Bleibt die Übersicht verständlich, wenn mehrere Lebensbereiche zusammenkommen? Passt die App zu meinem persönlichen Umgang mit Geld? Und ist der Wechsel von einer bisherigen Lösung den Aufwand wert?
Bei einem Haushaltsbuch ist Geschwindigkeit wichtiger, als viele Produktbeschreibungen vermuten lassen. Wenn ich nach dem Einkauf erst mehrere verschachtelte Menüs öffnen muss, trage ich den Betrag später ein oder vergesse ihn komplett. Eine gute Lösung muss deshalb nicht spektakulär sein. Sie muss den kurzen Moment nach dem Bezahlen unterstützen, wenn Betrag und Zweck noch klar im Kopf sind.
Ebenso entscheidend ist die eigene Konsequenz. Keine App kann aus unvollständigen Einträgen eine zuverlässige Finanzübersicht machen. Wer nur gelegentlich Zahlen sammelt, wird auch mit einer guten Anwendung kein klares Bild erhalten. Ein Haushaltsbuch lohnt sich besonders dann, wenn die Eingabe Teil einer kleinen Routine wird: nach dem Einkauf, am Abend oder bei der wöchentlichen Kontrolle.
Ich würde außerdem unterscheiden, ob du nur private Ausgaben kontrollieren möchtest oder eine umfassende Finanzverwaltung brauchst. Für ein gemeinsames Familienbudget, mehrere Konten, langfristige Vermögensplanung oder stark automatisierte Abläufe können andere Kategorien von Anwendungen passender sein. Unser Haushaltsbuch Pro wirkt eher wie ein Werkzeug für bewusste, manuelle Übersicht als wie ein Finanzcockpit, das alles selbst zusammenführt.
Der praktische Einstieg ohne großes Finanzwissen
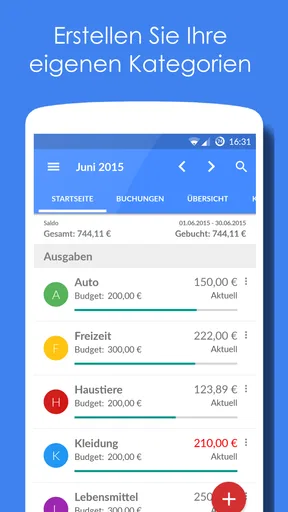
Ein Vorteil eines klassischen Haushaltsbuchs ist die niedrige Einstiegshürde. Du musst keine Fachbegriffe beherrschen, um mit Einnahmen und Ausgaben zu beginnen. Ich würde zunächst nur die wichtigsten wiederkehrenden Bereiche anlegen oder nutzen: Wohnen, Lebensmittel, Mobilität, Freizeit und regelmäßige Einnahmen. Zu viele Unterteilungen machen die Auswertung nicht automatisch besser. Oft führen sie nur dazu, dass man länger über die passende Kategorie nachdenkt als über den eigentlichen Betrag.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ein sinnvoller Start besteht darin, einige Tage normal zu buchen, ohne sofort das gesamte vergangene Jahr nachzubauen. So erkennst du, welche Kategorien in deinem Alltag wirklich vorkommen. Erst danach lohnt es sich, die Struktur zu verfeinern. Dieser Ansatz ist besonders hilfreich, wenn du von einer Tabellenkalkulation wechselst und bisher viele individuelle Spalten verwendet hast.
Die App ist mit einer Altersfreigabe ab null Jahren versehen. Das sagt wenig über die persönliche Eignung aus, zeigt aber, dass sie nicht als Unterhaltungsspiel oder als riskantes Finanzprodukt gedacht ist. Für Jugendliche, Studierende, Einzelpersonen und Haushalte, die ihre Ausgaben selbst dokumentieren möchten, ist der Ansatz grundsätzlich leicht zugänglich.
Wo die App im Alltag besonders sinnvoll ist
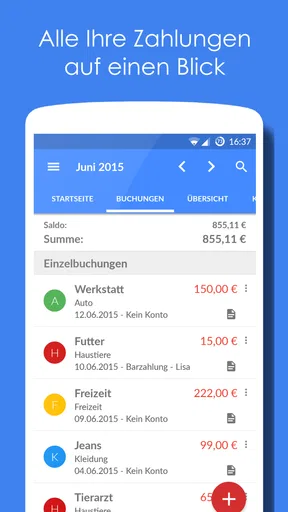
Ein realistisches Beispiel: Ich kaufe auf dem Heimweg Lebensmittel, bezahle zusätzlich ein Busticket und bestelle am Abend noch etwas für die Wohnung. Ohne Eintragung verschwimmen solche kleinen Beträge schnell miteinander. Mit einem Haushaltsbuch kann ich sie einzeln festhalten und später erkennen, ob mein Eindruck vom Monat überhaupt stimmt. Gerade kleine, häufige Ausgaben sind oft aufschlussreicher als ein einzelner großer Kauf.
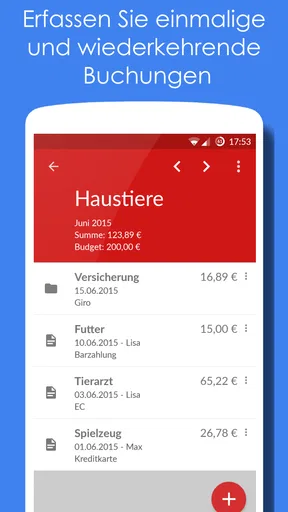
Ein weiterer guter Einsatzbereich ist die Vorbereitung auf unregelmäßige Monate. Wenn eine Versicherung, eine Reise oder eine größere Anschaffung ansteht, hilft eine laufende Übersicht dabei, nicht nur den Kontostand zu betrachten. Der Kontostand zeigt, was gerade vorhanden ist; ein Haushaltsbuch zeigt eher, welche Ausgaben bereits passiert sind und welche Gewohnheiten das Budget belasten.
Für Paare kann die App ebenfalls nützlich sein, wenn beide bereit sind, nach derselben Logik zu buchen. Ich würde vorher klare Regeln festlegen: Werden gemeinsame Ausgaben vollständig erfasst? Wie behandelt ihr Rückerstattungen? Kommen Überweisungen zwischen euch als Einnahme und Ausgabe hinein oder werden sie ignoriert? Solche Vereinbarungen sind wichtiger als eine besonders ausgefeilte Oberfläche. Ohne gemeinsame Buchungsregeln entsteht schnell eine scheinbar genaue, aber widersprüchliche Übersicht.
Die Stärken von Unser Haushaltsbuch Pro
Die größte Stärke sehe ich im direkten, manuellen Ansatz. Du entscheidest selbst, welche Information in deiner Finanzübersicht landet. Das kann zunächst nach mehr Arbeit klingen, ist aber für viele Nutzer ein Vorteil: Jede Ausgabe wird bewusst wahrgenommen, statt im Hintergrund automatisch importiert und später kaum noch beachtet zu werden.
Diese Art der Nutzung eignet sich besonders für Menschen, die ihre Ausgabengewohnheiten verändern wollen. Wenn ich jeden Einkauf aktiv einordne, fällt mir eher auf, wie oft bestimmte Beträge anfallen. Eine automatische Synchronisierung ist bequem, aber Bequemlichkeit und Aufmerksamkeit sind nicht immer dasselbe. Wer vor allem lernen möchte, wohin das Geld fließt, kann von der zusätzlichen kleinen Handlung profitieren.
Auch der Preis ist als Kaufentscheidung überschaubar: Für 2,99 € erhältst du eine kostenpflichtige Pro-App statt einer Lösung, deren Nutzung möglicherweise von Werbung oder einem wiederkehrenden Modell abhängt. Ich würde den Betrag trotzdem nicht isoliert betrachten. Entscheidend ist, ob du die App regelmäßig verwendest. Ein günstiger Einmalkauf ist keine Ersparnis, wenn die Anwendung nach einer Woche ungenutzt bleibt.
Mavi Software entwickelt die App bereits seit dem 26.02.2013. Die aktuelle Version ist 7.8, als Mindestvoraussetzung wird Android 4.4 genannt. Das spricht für eine lange verfügbare Anwendung und eine breite technische Zugänglichkeit auf älteren Android-Geräten. Gleichzeitig solltest du bei einem älteren Smartphone prüfen, ob Bedienung und Darstellung für dich noch angenehm sind. Eine niedrige Systemanforderung ist praktisch, ersetzt aber keine persönliche Prüfung der Alltagstauglichkeit.
Die Nutzerresonanz fällt solide aus: Eine durchschnittliche Bewertung von 4,3 bei rund 3.400 Bewertungen und etwa 1.200 Rezensionen zeigt, dass die App für viele Menschen ihren Zweck erfüllt. Das ist für mich ein gutes Signal, aber kein Grund, die eigene Arbeitsweise zu ignorieren. Bewertungen sagen wenig darüber aus, ob du manuelle Eingaben magst oder eine automatische Kontoanbindung erwartest.
Konkrete Arbeitsweisen, die mehr aus der App holen
Mein erster Tipp ist, nicht jeden Betrag mit maximaler Genauigkeit zu analysieren. Die beste Kategorie ist die, die du zuverlässig verwendest. Wenn du zwischen „Mittagessen unterwegs“, „Kaffee“ und „Snack“ unterscheiden möchtest, kann das hilfreich sein. Wenn dich diese Feinheiten aber vom Eintragen abhalten, ist eine gemeinsame Kategorie für kleine Verpflegung wahrscheinlich sinnvoller.
Der zweite Tipp betrifft Rückzahlungen. Wenn jemand dir Geld für einen gemeinsamen Einkauf zurückgibt, solltest du vorher entscheiden, ob du die Rückzahlung als eigene Einnahme behandelst oder den ursprünglichen Aufwand nur anteilig buchen möchtest. Beide Methoden können funktionieren, aber sie führen zu unterschiedlichen Monatsbildern. Für eine persönliche Ausgabenkontrolle finde ich es meist übersichtlicher, nur den eigenen Anteil als Ausgabe zu betrachten, sofern die App und deine persönliche Buchungslogik das erlauben.
Der dritte Tipp ist eine feste Kontrollzeit. Ich würde nicht nur einzelne Ausgaben erfassen, sondern einmal pro Woche prüfen, ob die Kategorien noch sinnvoll sind und ob ungewöhnliche Beträge auffallen. Diese kurze Kontrolle ist wertvoller als eine lange Analyse am Monatsende, bei der man sich an viele Zahlungen nicht mehr genau erinnert.
Ein vierter, weniger offensichtlicher Einsatz ist die Vorbereitung eines persönlichen Monatslimits. Statt pauschal zu sagen, dass du weniger ausgeben möchtest, kannst du aus deinen bisherigen Einträgen einen realistischen Zielwert ableiten. Dabei solltest du nicht jeden Monat mit demselben Maßstab bewerten: Ein Monat mit einer geplanten Sonderausgabe ist nicht automatisch ein finanzieller Rückschritt. Die App liefert die Beobachtung; die Interpretation musst du selbst leisten.
Schließlich lohnt sich eine klare Trennung zwischen festen und veränderlichen Ausgaben. Miete oder regelmäßige Beiträge verhalten sich anders als spontane Einkäufe. Wenn beides gedanklich vermischt wird, wirkt das Budget schnell unkontrollierbar. Eine einfache Struktur kann hier mehr bringen als viele zusätzliche Kategorien.
Wo eine andere Lösung besser passen kann
Die wichtigste Einschränkung des manuellen Haushaltsbuch-Prinzips ist der Eingabeaufwand. Wer mehrere Konten nutzt, häufig mit Karte bezahlt oder viele berufliche und private Zahlungen auseinanderhalten muss, wünscht sich möglicherweise einen automatischen Abgleich. In diesem Fall kann eine Banking-App oder eine Finanzanwendung mit Kontenanbindung passender sein. Sie spart Zeit, verlangt dafür aber Vertrauen in die Verbindung und oft mehr Aufmerksamkeit bei der Kontrolle falsch zugeordneten Buchungen.
Auch für Nutzer, die nur den aktuellen Kontostand sehen möchten, ist ein Haushaltsbuch möglicherweise zu bewusst aufgebaut. Die Bank-App ist dann meist der schnellere Blick auf das verfügbare Geld. Sie beantwortet aber nicht unbedingt die Frage, warum am Monatsende weniger übrig bleibt. Unser Haushaltsbuch Pro ist eher dann interessant, wenn du Ursachen erkennen und dein Verhalten nachvollziehen möchtest.
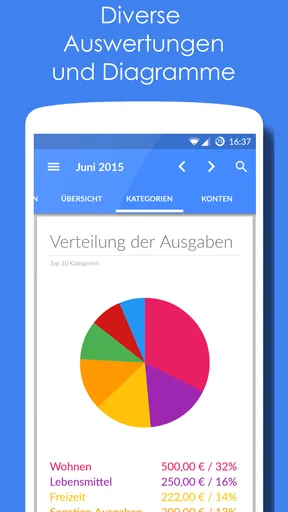
Wer umfangreiche Diagramme, gemeinsame Cloud-Verwaltung oder eine besonders moderne, stark automatisierte Oberfläche erwartet, sollte vor dem Kauf seine Prioritäten prüfen. Ich würde die App nicht wählen, weil ich möglichst wenig selbst tun möchte. Ich würde sie wählen, wenn mir die Kontrolle über die eigenen Einträge wichtiger ist als maximale Automatisierung.
Für Unternehmen, Selbstständige mit komplexer Buchhaltung oder Nutzer mit steuerlichen Anforderungen ist ein privates Haushaltsbuch ebenfalls nicht die richtige Kategorie. Die persönliche Übersicht über Einnahmen und Ausgaben ersetzt keine professionelle Buchhaltung. Selbst bei einem kleinen Nebenerwerb können Belege, Geschäftskonten und steuerliche Regeln eine andere Lösung erforderlich machen.
Der Wechsel von Tabelle, Notizen oder Bank-App
Der Umstieg ist vor allem eine Frage der Gewohnheit. Wenn du bisher eine Tabelle verwendest, hast du wahrscheinlich bereits eine eigene Logik entwickelt. Ich würde nicht versuchen, jede alte Spalte eins zu eins nachzubauen. Besser ist es, die Tabelle einige Wochen parallel gedanklich zu prüfen und nur die Informationen zu übernehmen, die du wirklich auswertest.
Von einer Notiz-App kommend, gewinnst du vor allem mehr Struktur. Der Wechsel lohnt sich aber nur, wenn du bereit bist, aus kurzen Texten echte Buchungen zu machen. „Einkauf 42“ hilft später weniger als eine konsequente Zuordnung zu einer passenden Kategorie. Dafür musst du am Anfang etwas genauer arbeiten.
Der Wechsel von einer Banking-App ist umgekehrt: Du gibst möglicherweise Automatisierung auf und erhältst dafür mehr bewusste Kontrolle. Das kann sich lohnen, wenn du deine Gewohnheiten ändern willst. Wenn du jedoch nur eine vollständige Liste aller Kontobewegungen brauchst, wäre der zusätzliche manuelle Schritt eher unnötig.
Bei einem neuen Haushaltsbuch würde ich nicht sofort alte Monate nachtragen. Starte mit dem laufenden Monat und ergänze nur feste Verpflichtungen, die für deine Planung wichtig sind. So bleibt der Umstieg überschaubar und du erkennst schnell, ob du die App tatsächlich regelmäßig öffnest.
Mein Urteil für unterschiedliche Nutzertypen
Ich empfehle Unser Haushaltsbuch Pro vor allem Menschen, die ihre Finanzen selbst in die Hand nehmen und bereit sind, Ausgaben regelmäßig einzutragen. Dazu gehören etwa Personen mit einem überschaubaren privaten Budget, Paare mit klaren gemeinsamen Regeln und Nutzer, die sich von einer Tabelle lösen möchten, ohne gleich eine große Finanzplattform einzurichten.
Auch für jemanden, der erstmals ein Haushaltsbuch ausprobiert, kann der Ansatz sinnvoll sein. Ich würde allerdings mit wenigen Kategorien beginnen und nicht erwarten, dass die App automatisch eine Sparstrategie entwickelt. Der eigentliche Nutzen entsteht durch die wiederholte Beobachtung: Was kommt regelmäßig vor? Welche Ausgaben sind planbar? Wo weicht das Gefühl vom tatsächlichen Verhalten ab?
Weniger geeignet ist die Anwendung für dich, wenn du eine automatische Kontoauswertung, geräteübergreifende Zusammenarbeit oder eine professionelle Buchhaltung suchst. In diesen Fällen ist eine andere Finanz-App-Kategorie wahrscheinlich die bessere Wahl. Das ist kein Fehler der Anwendung, sondern eine Frage des vorgesehenen Arbeitsstils.
Die vorhandene Reichweite von über 50.000 Installationen und die Bewertung von 4,3 vermitteln einen guten Eindruck davon, dass das Konzept nicht nur für eine kleine Nische interessant ist. Trotzdem würde ich die Entscheidung nicht allein daran festmachen. Ein Haushaltsbuch ist sehr persönlich: Die beste Lösung ist nicht die mit den meisten Funktionen, sondern die, deren Ablauf du auch an einem stressigen Dienstag noch verwendest.
Meine klare Empfehlung: Kaufe die App, wenn du bewusst und manuell Ordnung in deine privaten Finanzen bringen möchtest. Der Einmalkauf von 2,99 € ist leicht zu rechtfertigen, sofern du die regelmäßige Eingabe als Teil deiner Finanzroutine akzeptierst. Wenn du dagegen vor allem automatische Bankdaten, umfassende Auswertungen oder eine gemeinsame Online-Verwaltung erwartest, solltest du dich eher in einer anderen Kategorie umsehen. Für die klassische, eigenständige Kontrolle von Einnahmen und Ausgaben bleibt Unser Haushaltsbuch Pro in meinem Alltag eine nachvollziehbare und angenehm bodenständige Wahl.
Vorteile
- Übersichtliche Auswertungen helfen
- Ausgabenmuster schnell zu erkennen.
- Individuelle Kategorien ermöglichen eine Anpassung an den eigenen Haushalt.
- Wiederkehrende Einnahmen und Ausgaben lassen sich bequem planen.
- Die Pro-Version bietet ein aufgeräumtes
- werbefreies Nutzungserlebnis.
- Sinnvoll für Paare oder Familien
- die ihr Budget gemeinsam im Blick behalten möchten.
Nachteile
- Die Einrichtung aller Konten und Kategorien kann anfangs etwas Zeit beanspruchen.
- Für sehr komplexe Finanzplanung fehlen möglicherweise professionelle Funktionen.
- Ohne regelmäßige Pflege sind die Auswertungen schnell nicht mehr aktuell.
- Die Bedienung wirkt auf Einsteiger zunächst stellenweise wenig selbsterklärend.
- Eine fehlende Synchronisierung kann den Wechsel zwischen mehreren Geräten erschweren.
Häufig gestellte Fragen zu Unser Haushaltsbuch Pro
Was ist Unser Haushaltsbuch Pro und für wen eignet sich die App?
Unser Haushaltsbuch Pro ist eine Finanz-App zur übersichtlichen Verwaltung von Einnahmen, Ausgaben und persönlichen Budgets. Nach der Einrichtung lassen sich regelmäßige Kosten, einzelne Zahlungen und verschiedene Kategorien dokumentieren. Die Anwendung eignet sich besonders für Nutzer, die ihre monatlichen Finanzen besser kontrollieren möchten, ohne eine komplizierte Banking-Software zu verwenden. Sie ist sowohl für den privaten Haushalt als auch für die gemeinsame Budgetplanung interessant.
Welche Funktionen bietet Unser Haushaltsbuch Pro im Alltag?
Die App unterstützt typischerweise beim Erfassen und Ordnen von Einnahmen und Ausgaben. Je nach verwendeter Version können Kategorien, Konten, regelmäßige Buchungen, Notizen und Auswertungen genutzt werden. Praktisch ist vor allem die Möglichkeit, finanzielle Bewegungen an einem zentralen Ort zu sammeln und dadurch schneller zu erkennen, wofür das Geld ausgegeben wird. Vor dem Download sollten Nutzer prüfen, welche Funktionen die aktuelle Pro-Version konkret enthält.
Werden meine Bankkonten automatisch mit Unser Haushaltsbuch Pro verbunden?
Ein Haushaltsbuch arbeitet grundsätzlich nicht automatisch wie eine klassische Banking-App. Ob Unser Haushaltsbuch Pro eine direkte Bankanbindung, einen Import von Daten oder ausschließlich die manuelle Eingabe unterstützt, hängt von der jeweiligen Version und Plattform ab. Nutzer sollten deshalb nicht davon ausgehen, dass Buchungen automatisch übernommen werden. Wer eine automatische Synchronisierung benötigt, sollte die Beschreibung im App Store oder Google Play genau kontrollieren.
Sind meine Finanzdaten in Unser Haushaltsbuch Pro sicher und werden sie online gespeichert?
Bei einer Finanz-App ist der Datenschutz ein wichtiger Punkt. Vor der Nutzung sollte geprüft werden, ob die Daten ausschließlich lokal auf dem Gerät gespeichert oder zusätzlich mit einem Cloud-Dienst synchronisiert werden. Ebenso relevant sind Angaben zu Backups, Passwortschutz und Berechtigungen. Da sich Datenschutzbestimmungen und technische Funktionen ändern können, empfiehlt es sich, die aktuelle Datenschutzerklärung von Unser Haushaltsbuch Pro vor dem Eintragen sensibler Finanzinformationen zu lesen.
Ist Unser Haushaltsbuch Pro kostenlos oder entstehen zusätzliche Kosten?
Die Bezeichnung Pro deutet in der Regel auf eine kostenpflichtige Version oder auf zusätzliche Premium-Funktionen hin. Je nach Angebot kann die App einmalig bezahlt werden oder ein Abonnement beziehungsweise optionale In-App-Käufe enthalten. Auch Unterschiede zwischen Android und iOS sind möglich. Vor dem Download sollten Nutzer den aktuellen Preis, mögliche Verlängerungen, enthaltene Funktionen und die Bedingungen für eine Kündigung im jeweiligen Store überprüfen.


